


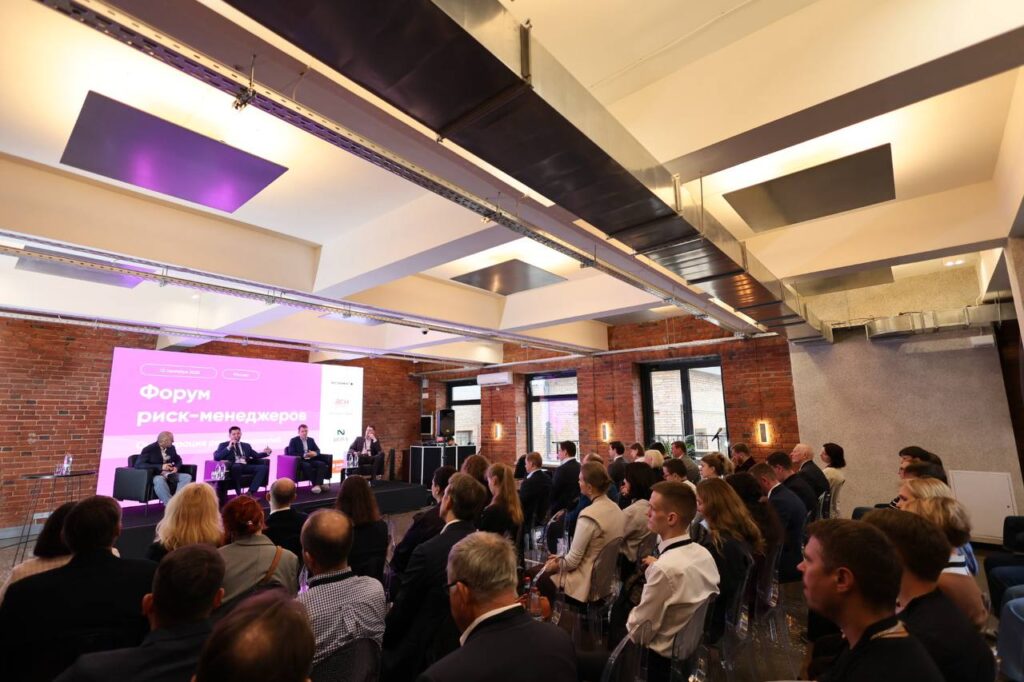
22 сентября на Форуме риск-менеджеров, организованном ИД «Регламент», участники финансового рынка обсудили, как высокая волатильность, регуляторные изменения и развитие искусственного интеллекта меняют подходы к управлению рисками в банках, НКО, МФО и финтех-компаниях.
Одним из основных выводов форума стала необходимость перехода от периодической переоценки рисков к их непрерывному мониторингу. Этот подход распространяется не только на кредитные и операционные риски, но и на модели, данные, ИТ-системы и решения на основе искусственного интеллекта.
Макроэкономические риски: ставка, инфляция и дефолты
На панельной дискуссии «Макрориски без лишних слов» ведущие российские макропрогнозисты по версии рейтинга Банка России оценили ключевые риски на горизонте года. В дискуссии приняли участие главный экономист Группы ВТБ Родион Латыпов, старший директор, руководитель направления макроэкономического анализа АКРА Дмитрий Куликов, исследователь Научной лаборатории макроструктурного моделирования НИУ ВШЭ Григорий Жирнов.
Ключевые выводы:
Консенсус прогнозистов: сходимость без оптимизма. Дисперсия макропрогнозов по России сократилась, однако это скорее признак адаптации к новой реальности, чем основание для оптимизма. Как отметил один из участников, снижение разброса прогнозов сигнализирует об интернализации текущих шоков — прогнозисты уже учли реализовавшиеся шоки.
Инфляция: методология Росстата и восприятие потребителей. Прогнозисты выявили методологические проблемы в расчете инфляции Росстата. В частности, корректировки на качество товаров при смене ассортимента (например, исчезновение европейских автомобилей и приход китайских в 2023 году) позволили списать часть реальной инфляции на улучшение качества потребления. Это привело к недооценке инфляции и впоследствии — к более агрессивному циклу повышения ставок.
Инфляция ощущается населением выше официальных цифр из-за неравномерного роста компонентов. По мнению одного из участников дискуссии, при инфляции 7% (против 4%) «будет гораздо больше компонентов, которые будут расти двузначными темпами». Люди не замечают снижение цен на отдельные товары, но остро реагируют на рост цен на ключевые позиции (например, на 20%-ный рост цен на бензин).
Ключевая ставка: природа прогноза имеет значение. При сравнении прогнозов по ключевой ставке необходимо учитывать источник и назначение прогноза. Для ЦБ ставка — инструмент достижения целевого уровня инфляции; для коммерческих банков и инвестиционных структур — внешняя функция реакции регулятора. Эмпирически подтверждено, что инвестбанки систематически смещены в сторону оптимизма по экономическому росту и инфляции, тогда как рейтинговые агентства, анализирующие риски бюджета, склонны к пессимизму.
Одна из ключевых предпосылок прогнозов ЦБ — соблюдение структурного баланса бюджета со следующего года. Однако в текущих условиях эта предпосылка остается под вопросом, что создает дополнительную неопределенность для прогнозирования траектории ставки.
Исторических данных становится недостаточно
Одними из главных вопросов сессии по количественному риск-менеджменту стали оценка и хеджирование процентного и кредитного рисков, а также пересмотр моделей вероятности дефолта PD и уровня потерь при дефолте LGD.
Эксперты отметили, что исторические данные все хуже отражают текущую экономическую среду, поэтому организациям необходимо совершенствовать сегментацию портфелей, калибровку моделей и индикаторы раннего предупреждения.
Особое внимание уделили причинам расхождения между прогнозной и фактической частотой дефолтов, а также организационным проблемам, возникающим при внедрении внутренних рейтинговых моделей. Разговор вышел за рамки математики: качество модели сегодня зависит не только от расчетов, но и от того, как выстроены ее внедрение, мониторинг и аудит на всем жизненном цикле.
Модельный риск становится самостоятельной управленческой задачей
Продолжением разговора стал круглый стол, посвященный модельному риску как самостоятельному классу риска. В цифровом кредитовании решения все чаще принимает не одна модель, а их каскад. Ошибка на отдельном этапе может распространиться на всю цепочку — от скоринга заемщика до расчета кредитного лимита.
Участники искали баланс между ежегодной валидацией и непрерывным мониторингом моделей. Еще одним вопросом стало распределение ответственности между разработчиками, владельцами моделей, подразделениями валидации, риск-менеджмента и внутреннего аудита.
Операционные риски выходят за пределы отчетности
В блоке об операционных рисках эксперты сосредоточились на практической стороне инцидентов: как отличить риск данных от технологического сбоя, учесть события вне регуляторной отчетности и оценить реальное влияние потерь на капитал. Отдельными вызовами стали импортозамещение ИТ-систем без нарушения непрерывности процессов и бесконтрольное использование сотрудниками ИИ-помощников. Участники отметили, что управление такими рисками требует не только технических ограничений, но и понятных внутренних правил: какие данные можно передавать ИИ-сервисам, для каких задач допустимо их использовать и кто отвечает за проверку полученного результата.
Залог не всегда компенсирует кредитный риск
Дискуссия о залоговых портфелях показала: в 2026 году обеспечение важно оценивать максимально реалистично — не переоценивать, но и не сбрасывать со счетов. Физическая утрата активов, новые реалии страхового рынка, изменение стоимости и ликвидности имущества требуют рассматривать залог вместе с другими механизмами защиты кредитора: страховым возмещением, взысканием и реализацией актива.
Спикеры отметили, что особенно остро этот вопрос стоит в кредитовании строительной отрасли: помимо красивой цифры в оценочном отчете банку нужно знать фактическую готовность объекта, объем и стоимость незавершенных работ. Именно здесь строительный надзор становится для банка инструментом раннего реагирования.
Также эксперты обсудили управление качеством залога на протяжении всего кредитного цикла. Ключевой вопрос один: какую сумму реально сможет вернуть кредитор, используя весь доступный набор инструментов защиты?
Внедрение ИИ требует целостной системы управления
На сессии об архитектуре риск-контура с использованием ИИ эксперты рассмотрели применение интеллектуальных агентов для анализа финансовой отчетности, оценку экономического эффекта ИИ-проектов, правовые требования к информационной безопасности и трансформацию аудита. Ключевым выводом стало то, что внедрение ИИ требует не отдельных экспериментов, а целостной системы управления — с понятными зонами ответственности, контролем рисков GenAI и обоснованным выбором между собственной разработкой и промышленной платформой.
Завершился форум keynote-сессией Александра Дьяконова, руководителя исследовательского отдела команды рекомендаций AI VK. В формате живого общения он обсудил с участниками переход от rule-based-систем к адаптивным интеллектуальным средам, стратегии интеграции LLM и гибридный подход, сочетающий собственную ИИ-платформу со сторонними моделями. В фокусе также были прикладные кейсы и актуальные исследования в области GenAI.
«На Форуме риск-менеджеров 2026 участники обсудили факторы, из-за которых решения Банка России по ключевой ставке и другим параметрам денежно-кредитной политики становятся менее предсказуемыми . Они также рассмотрели операционные риски, которые выстрелят в 2027 году, негативные и довольно резкие изменения в поведении заемщиков — вместе с конкретными способами противодействия на уровне моделей и правил. Выступления экспертов по ML и AI обогатили участников бесценным знанием, как не проиграть в гонке технологий, а С-level-практики поделились инсайтами о том, как ЦБ будет следить за реализацией требований ВПОДК в банках в 2027 году», — прокомментировал итоги мероприятия председатель экспертного совета форума Владимир Козлов.